Vofius — denke weiter.

Dein Geld soll zu deinem Leben passen. Auch später.

Vorsorge und Investments können Risiken beinhalten.

Paar sitzt am Tisch mit Tablet und Unterlagen und bespricht die Altersvorsorge

ETF-Depot und private Altersvorsorge im Vergleich

  • Das Depot: Vermögen für deine eigenen Pläne

    Du hältst Fondsanteile direkt in deinem Depot. Du entscheidest über Sparrate, Verkäufe und Entnahmen. Das kann zu einem offenen Vermögensaufbau ebenso passen wie zu einer konsequenten Altersvorsorge.

  • Die ETF-Rentenversicherung: Vermögen mit einer Rentenoption

    Du investierst über einen Versicherungsvertrag. Neben dem Fondsvermögen zählen die Vertragsbedingungen: beispielsweise steuerliche Regeln, mögliche Kapitalauszahlungen und die Option auf eine lebenslange Rente.

  • Die richtige Frage: Was brauchst du von deinem Geld?

    Möchtest du jederzeit selbst verfügen? Einen Teil bewusst für später reservieren? Im Alter flexibel entnehmen oder eine lebenslange Zahlung erhalten? Erst diese Antworten machen einen Produktvergleich aussagekräftig.

Fakten, die dich überraschen.

ETF-Depot oder ETF-Rentenversicherung? Drei Unterschiede, die deinen Vergleich verändern können.

  • Gleicher ETF. Unterschiedliches Ergebnis.

    Du kannst in beiden Varianten in denselben ETF investieren. Durch unterschiedliche Kosten und Steuerregeln kann am Ende trotzdem unterschiedlich viel für dich übrig bleiben.

  • Flexibel sparen geht auf beiden Wegen.

    Im Depot bestimmst du über Sparrate und Verkäufe. Auch private Rentenversicherungen können Beitragspausen und Entnahmen ermöglichen – entscheidend sind die Vertragsbedingungen.

  • Dein Anlageverhalten zählt mit.

    Ob du Fonds lange hältst, regelmäßig umschichtest oder zwischendurch Geld entnimmst: Deine Entscheidungen beeinflussen, welches Sparmodell zu dir passt.

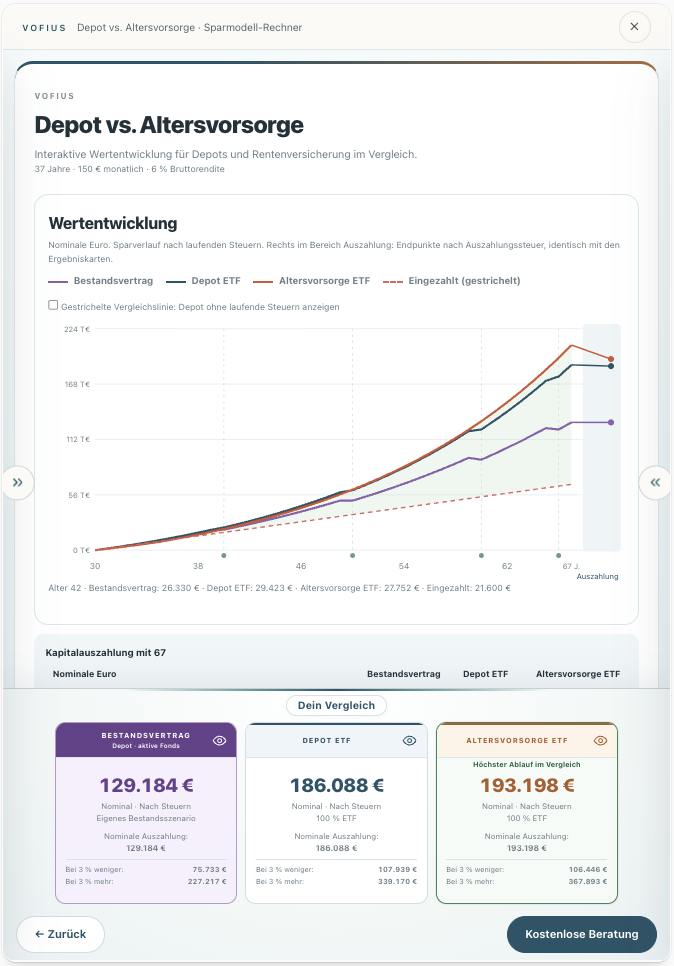
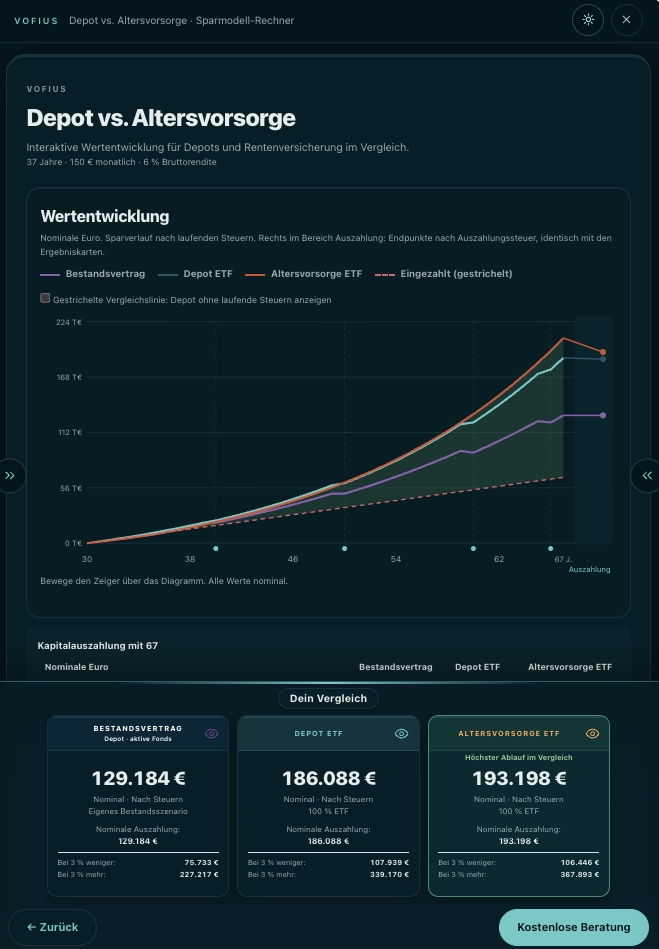
Aktueller Sparmodell-Rechner für Depot und private Altersvorsorge auf einem Tablet

Rechne mit deinem Leben. Nicht mit einer Standardantwort.

Wie lange möchtest du anlegen? Welche Kosten entstehen? Wie häufig schichtest du um? Und wann brauchst du dein Geld? Prüfe mit unserem Sparmodell-Rechner, wie sich diese Entscheidungen auf deine mögliche Vermögensentwicklung auswirken.

  • Deine Planung

    Sparrate, Laufzeit, Zuzahlungen und mögliche Entnahmen.

  • Deine Bedingungen

    Tatsächliche Kosten und nachvollziehbare Steuerannahmen.

  • Dein Vergleich

    Ergebnisse verändern, Unterschiede verstehen und Fragen gezielt klären.

Eine gute Entscheidung beginnt mit Verständnis.

Finanzielle Entscheidungen begleiten dich oft viele Jahre. Umso wichtiger ist eine Beratung, die Zusammenhänge erklärt und deine Fragen ernst nimmt.

Noch mehr Erfahrungsberichte mit Vofius ansehen

Öffnet die Bewertungsseite in einem neuen Tab – diese Seite bleibt geöffnet.

Steuervorteile verstehen. Den Nettoeffekt prüfen.

ETF-Depot

Nicht jede Auszahlung ist vollständig steuerpflichtig.

Bei einem Aktienfonds können 30 % der Erträge steuerfrei bleiben. Auf den steuerpflichtigen Teil fallen grundsätzlich 25 % Kapitalertragsteuer an. Sparer-Pauschbetrag, Verlustverrechnung und gegebenenfalls die Günstigerprüfung können die tatsächliche Steuer zusätzlich beeinflussen.

Altersvorsorge

Was die 12/62-Regel bedeutet.

Bei mindestens zwölf Jahren Vertragslaufzeit und einer Auszahlung nach Vollendung des 62. Lebensjahres wird grundsätzlich nur die Hälfte des maßgeblichen Gewinns mit dem persönlichen Einkommensteuersatz besteuert. Bei begünstigten Investmenterträgen können zusätzlich 15 % steuerfrei bleiben – daraus können 42,5 % steuerpflichtiger Gewinnanteil entstehen.

Verhalten & Disziplin

Dein Sparplan muss auch zu deinem Verhalten passen.

Ein langfristiger Plan funktioniert nur, wenn du ihn durchhalten kannst. Deshalb gehört zu einem guten Vergleich auch die Frage: Wie gehst du mit verfügbarer Liquidität und schwankenden Kursen um?

Viel Kontrolle kann hilfreich sein – und zum Eingreifen verleiten

Im Depot siehst du dein Vermögen häufig direkt in der App. Das erleichtert die Kontrolle. Es kann aber auch dazu führen, dass du auf Nachrichten, Kursrückgänge oder kurzfristige Trends reagierst.

Dass bestimmte App-Funktionen das Handeln beeinflussen können, ist untersucht: In einem Experiment der britischen Finanzaufsicht FCA erhöhten unter anderem Push-Mitteilungen die Handelsaktivität beziehungsweise Risikobereitschaft. Daraus folgt jedoch nicht, dass jeder Depotanleger täglich handelt.

Ein eigener Vorsorgevertrag kann beim Trennen der Ziele helfen

Ein ausdrücklich für die Rente eingerichteter Vertrag kann sich gedanklich anders anfühlen als frei verfügbares Vermögen. Für manche Menschen erleichtert das, dieses Geld für später reserviert zu halten.

Das ist eine mögliche persönliche Wirkung, keine garantierte Produkteigenschaft. Auch ein separates Depot, ein automatischer Sparplan und feste Überprüfungstermine können diese Struktur schaffen.

Bindung hat ebenfalls eine Kehrseite

Wer an einem ungeeigneten oder teuren Vertrag nur deshalb festhält, weil bereits viel eingezahlt wurde, trifft nicht automatisch eine gute Entscheidung. Bereits gezahlte Kosten sind kein Grund, zukünftige Nachteile zu akzeptieren.

Drei Fragen für deine persönliche Einordnung

01

Bleibst du bei fallenden Kursen investiert oder möchtest du schnell eingreifen?

02

Würdest du frei verfügbares Vorsorgegeld für andere Wünsche verwenden?

03

Hilft dir eine verbindliche Struktur – oder brauchst du bewusst viel finanziellen Spielraum?

Vererben & Schenken

Was soll aus deinem Geld werden, wenn andere es erhalten?

Zur Vermögensplanung gehört auch die Weitergabe an Partner, Kinder oder andere Menschen. Dabei müssen zwei Fragen getrennt werden: Wer erhält das Vermögen – und welche Steuern entstehen?

Depot

Beim Depot: Vermögen weitergeben

Fondsanteile können vererbt oder verschenkt werden. Ein ordnungsgemäß als unentgeltlich behandelter Depotübertrag führt grundsätzlich nicht bereits durch die Übertragung zur Besteuerung der aufgelaufenen Kursgewinne.

Die steuerlichen Anschaffungsdaten werden grundsätzlich fortgeführt. Ein späterer Verkauf durch die empfangende Person kann deshalb steuerpflichtige Gewinne auslösen. Schenkung- oder Erbschaftsteuer ist separat zu betrachten.

Versicherung

Bei der Versicherung: Empfänger gezielt bestimmen

Über ein Bezugsrecht kann festgelegt werden, wer eine vertragliche Versicherungsleistung erhält. Dabei ist wichtig, ob das Bezugsrecht widerruflich oder unwiderruflich ist.

Eine echte Todesfallleistung aus dem hier betrachteten privaten Versicherungsvertrag fällt grundsätzlich nicht unter die Einkommensteuer auf Versicherungserträge. Das bedeutet jedoch nicht automatisch Erbschaftsteuerfreiheit.

Persönliche Freibeträge gelten bei beiden Wegen

500.000 €

Ehepartner / eingetragener Lebenspartner

400.000 €

Kind, je Elternteil

200.000 €

Enkel, wenn der vermittelnde Elternteil noch lebt

20.000 €

Unverheirateter Partner

Mehrere Erwerbe von derselben Person innerhalb von zehn Jahren werden grundsätzlich zusammengerechnet. Die Freibeträge sind kein exklusiver Vorteil einer Versicherung.

Was individuell geprüft werden sollte

Bei einer Versicherung kommt es besonders darauf an, wer Versicherungsnehmer ist, wer Beiträge wirtschaftlich trägt, wessen Leben versichert ist und wer die Leistung erhalten soll. Eine Vertragsübertragung oder ein unwiderrufliches Bezugsrecht kann bereits zu Lebzeiten schenkungsteuerlich relevant sein.

Nach Beginn einer lebenslangen Rente hängt die Hinterbliebenenleistung vom Vertrag ab. Rentengarantiezeit und Kapitalrückgewähr sollten bewusst gewählt werden; solche Leistungen beeinflussen regelmäßig die mögliche eigene Rentenhöhe.

Eine gute Nachfolgeplanung berücksichtigt deine Familie und die konkrete Vertragsgestaltung. „Mit Versicherung steuerfrei vererben“ ist dafür keine ausreichende Aussage.

Drei Phasen.
Eine Entscheidung, die zu dir passen muss.

Ob Depot, private Altersvorsorge oder eine Kombination passt, zeigt sich erst im Zusammenspiel aller drei Phasen. Entscheidend ist, was du mit deinem Geld vorhast: beim Aufbau, bei späteren Veränderungen und bei der Auszahlung.

Fragen? Antworten.

Die wichtigsten Antworten rund um Depot und Altersvorsorge – kurz und verständlich erklärt.

  • Ja. Ein ETF-Depot kann sowohl für allgemeinen Vermögensaufbau als auch gezielt für die Altersvorsorge verwendet werden. Eine Rentenversicherung ist dafür keine Voraussetzung.

    Entscheidend ist weniger die technische Verpackung als die Planung dahinter: Wie wird investiert, wie lange bleibt das Geld investiert und wie soll das Vermögen später verwendet werden?

    1. 01

      Anlagestrategie

      Wie investierst du?

    2. 02

      Zeitraum

      Wie lange bleibt dein Geld investiert?

    3. 03

      Auszahlungsplanung

      Wie soll das Vermögen später genutzt werden?

    Genau diese drei Phasen vergleichen wir auf dieser Seite für ETF-Depot und private Altersvorsorge.
  • Grundsätzlich ja – sofern der jeweilige Versicherer beziehungsweise Tarif den gewünschten ETF anbietet. Im Depot ist die Auswahl häufig größer.

    ETF

    ETF-Depot

    Fondsanteile direkt im eigenen Depot.

    Altersvorsorge

    Derselbe Fonds im Versicherungsmantel.

    Der zugrunde liegende Fonds kann ähnlich oder identisch sein. Das Endergebnis muss trotzdem nicht identisch sein.

    Was den Unterschied ausmacht

    • Fondskosten: Laufende Kosten des Fonds selbst.
    • Depot- und Vertragskosten: Kosten der jeweiligen Hülle.
    • Anteilsklassen: Je nach Versicherer und Tarif können institutionelle oder kostengünstigere Anteilsklassen verfügbar sein. Ob daraus ein Kostenvorteil entsteht, hängt vom konkreten Vertrag und den übrigen Vertragskosten ab.
    • Steuern und Flexibilität: Unterschiedliche Regeln bei Wechsel, Entnahme und Auszahlung.

    Für einen fairen Vergleich sollten Anlageklasse, Aktienanteil und Anlagestrategie möglichst übereinstimmen.

  • Nein – die Laufzeit allein reicht nicht. Bei entsprechenden nach 2011 abgeschlossenen Verträgen müssen für die begünstigte Besteuerung einer Kapitalauszahlung grundsätzlich mehrere Voraussetzungen gemeinsam erfüllt sein.

    Vertragsbeginn

    • Mindestens 12 Jahre Vertragslaufzeit

    • Auszahlung nach Erreichen der relevanten Altersgrenze

      Bei seit 2012 abgeschlossenen Verträgen gehört grundsätzlich das vollendete 62. Lebensjahr dazu.

    12 Jahre alleinautomatisch begünstigte Auszahlung

    Beispiel

    Vertragsbeginn mit 38 Jahren plus zwölf Jahre Laufzeit ergibt Alter 50. Die Laufzeit wäre damit erfüllt, die Altersvoraussetzung jedoch noch nicht.

    Quelle ansehen
  • Nein. Bei einer Veräußerung wird nicht einfach das gesamte ausgezahlte Kapital noch einmal als Gewinn behandelt. Ausgangspunkt der Besteuerung ist grundsätzlich der realisierte Gewinnanteil.

    100.000 €Depotwert im Beispiel
    Eingezahltes Kapital
    70.000 €
    Wertzuwachs
    30.000 €
    Nicht automatisch 100.000 € steuerpflichtig: Deine ursprüngliche Einzahlung ist nicht noch einmal als Gewinn zu versteuern.

    Was die Bemessungsgrundlage beeinflussen kann

    • Vorabpauschalen: Bereits angesetzte Beträge werden bei der Gewinnermittlung berücksichtigt.
    • Teilfreistellung: Bei entsprechenden Fonds kann ein Teil des Gewinns freigestellt sein.
    • Sparer-Pauschbetrag: Soweit noch verfügbar.
    • Realisierte Gewinne und Verluste: Es zählt, was du tatsächlich verkaufst.
    Quelle ansehen
  • Nein. Thesaurierend bedeutet zunächst nur, dass Erträge innerhalb des Fonds wieder angelegt werden und nicht als Ausschüttung auf dem Konto landen.

    1. Erträge des Fonds
    2. Thesaurierung
    3. Wiederanlage im Fonds
    4. Vermögen bleibt investiert
    Thesaurierendsteuerfrei

    Was trotzdem steuerlich relevant bleibt

    • Vorabpauschale: Im Depot kann auch ohne Ausschüttung ein steuerlicher Ansatz entstehen.
    • Späterer Verkauf: Bei der Veräußerung können Gewinne steuerpflichtig sein.

    Wiederanlage und Steuerfreiheit sind unterschiedliche Dinge.

    Quelle ansehen
  • Das hängt von deinem Ziel ab – eine pauschale Ja-/Nein-Antwort gibt es nicht.

    Ausschüttung

    Vermögen aufbauen

    Ausschüttungen können wieder angelegt werden.

    Versorgung / Cashflow

    Ausschüttungen können laufende Zahlungen liefern.

    Für einen fairen Produktvergleich dürfen ausgeschüttete Beträge nicht einfach aus der Vermögensbetrachtung verschwinden.

    Wer Vermögen aufbauen will, kann Ausschüttungen wieder anlegen oder einen thesaurierenden Fonds nutzen. Werden ausgezahlte Erträge nicht mitgezählt, wirkt das Depotvermögen künstlich niedriger.

  • Weil ein Wechsel je nach Hülle unterschiedlich abläuft: Im Depot ist ein Wechsel ein Verkauf, im Vertrag ein interner Fondswechsel.

    ETF-Depot

    1. ETF A

    2. Verkauf – Gewinnrealisierung

    3. mögliche Steuer

    4. ETF B

    Altersvorsorge

    1. Fonds A

    2. interner Fondswechsel im Versicherungsmantel

    3. Fonds B

    Bei einem internen Fondswechsel innerhalb einer entsprechenden privaten Rentenversicherung entsteht grundsätzlich nicht unmittelbar dieselbe persönliche Veräußerungsbesteuerung wie bei einem Verkauf im privaten Depot. Daraus lässt sich aber nicht ableiten, dass ein Versicherungsvertrag automatisch wirtschaftlich besser ist: Kosten, Fondsauswahl und Vertragsbedingungen bleiben relevant.

    Wie stark sich Wechsel auswirken, hängt von Wechselhäufigkeit, verkauftem Anteil, Gewinnen und Freibeträgen ab. Ein Depot ohne Verkäufe braucht ein eigenes Szenario.

  • In beiden Varianten ist eine Pause grundsätzlich möglich – die Folgen unterscheiden sich jedoch.

    ETF-Depot

    1. Sparrate stoppen

    2. bestehende Fondsanteile bleiben investiert

    Private Altersvorsorge

    1. Beitragsfreistellung oder Reduzierung

    2. abhängig von den Vertragsbedingungen

    Bei einem Vertrag prüfen

    • Laufende Kosten: Eine Beitragsfreistellung bedeutet nicht automatisch, dass keinerlei Kosten mehr entstehen.
    • Vertragsguthaben: Wie wirkt sich die Pause auf das vorhandene Guthaben aus?
    • Wiederaufnahme: Ist ein späteres Fortführen der Beiträge möglich?
  • Dann zeigt sich der Unterschied zwischen frei verfügbarer Liquidität und einem gezielt für später reservierten Baustein.

    ETF-Depot

    1. Anteile zum aktuellen Wert verkaufen

    2. Kapital verfügbar

    3. mögliche Steuer auf den realisierten Gewinn

    Private Altersvorsorge

    1. Teilentnahme oder Rückkauf

    2. abhängig vom Vertrag

    3. Kosten und steuerliche Folgen prüfen

    Ein früher Ausstieg kann außerdem die steuerliche Behandlung verändern. Deshalb gehört dieses Szenario in deinen Vergleich.

    Flexibilität ist kein Nebenthema. Sie gehört bereits bei Vertragsbeginn in die Planung.

  • Ja. Du musst dich nicht zwingend für genau eine Lösung entscheiden – ein Teil deines Vermögens kann frei verfügbar bleiben, ein anderer gezielt für später vorgesehen werden.

    Mein Sparbetrag

    Flexibler Teil · Depot

    Frei verfügbares Vermögen, hohe Flexibilität.

    Vorsorgeteil · Altersvorsorge

    Gezielt für später reservierter Baustein mit eigenen steuerlichen und vertraglichen Rahmenbedingungen.

    Die passende Aufteilung hängt nicht von einer pauschalen Prozentzahl ab, sondern von deinem Liquiditätsbedarf, deinem Anlagehorizont und deinem Vorsorgeziel. Eine Kombination sollte einen konkreten Bedarf erfüllen und ihre zusätzlichen Kosten rechtfertigen.

Aktuelle Beiträge

Verständliche Impulse für Versicherung, Vermögen und Vorsorge.

Finde den Weg,
der zu deinem Leben passt.

Vergleiche Depot und private Altersvorsorge mit deinen eigenen Angaben – passend zu deinem Zeithorizont, deiner Flexibilität und deinen Plänen für später.

Mit deinen eigenen Angaben statt pauschaler Gewinner und Verlierer.